Domain private-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
private-baufinanzierung.de um.
Sind Sie am Kauf der Domain
private-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-baufinanzierung.de kaufen?
Was ist ein Rutscher?
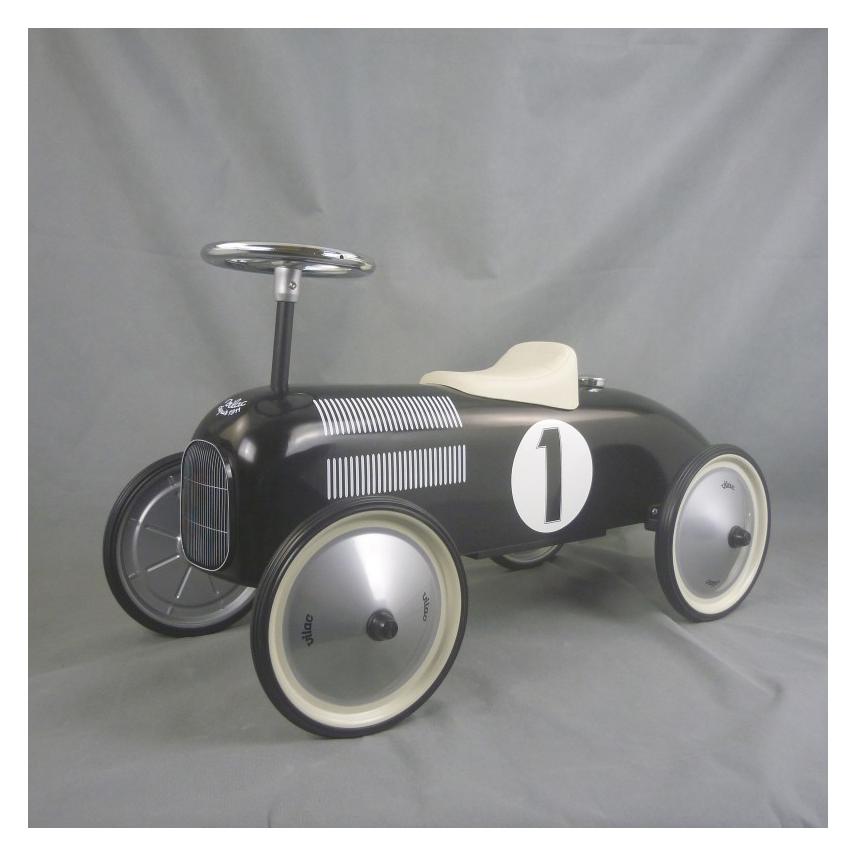
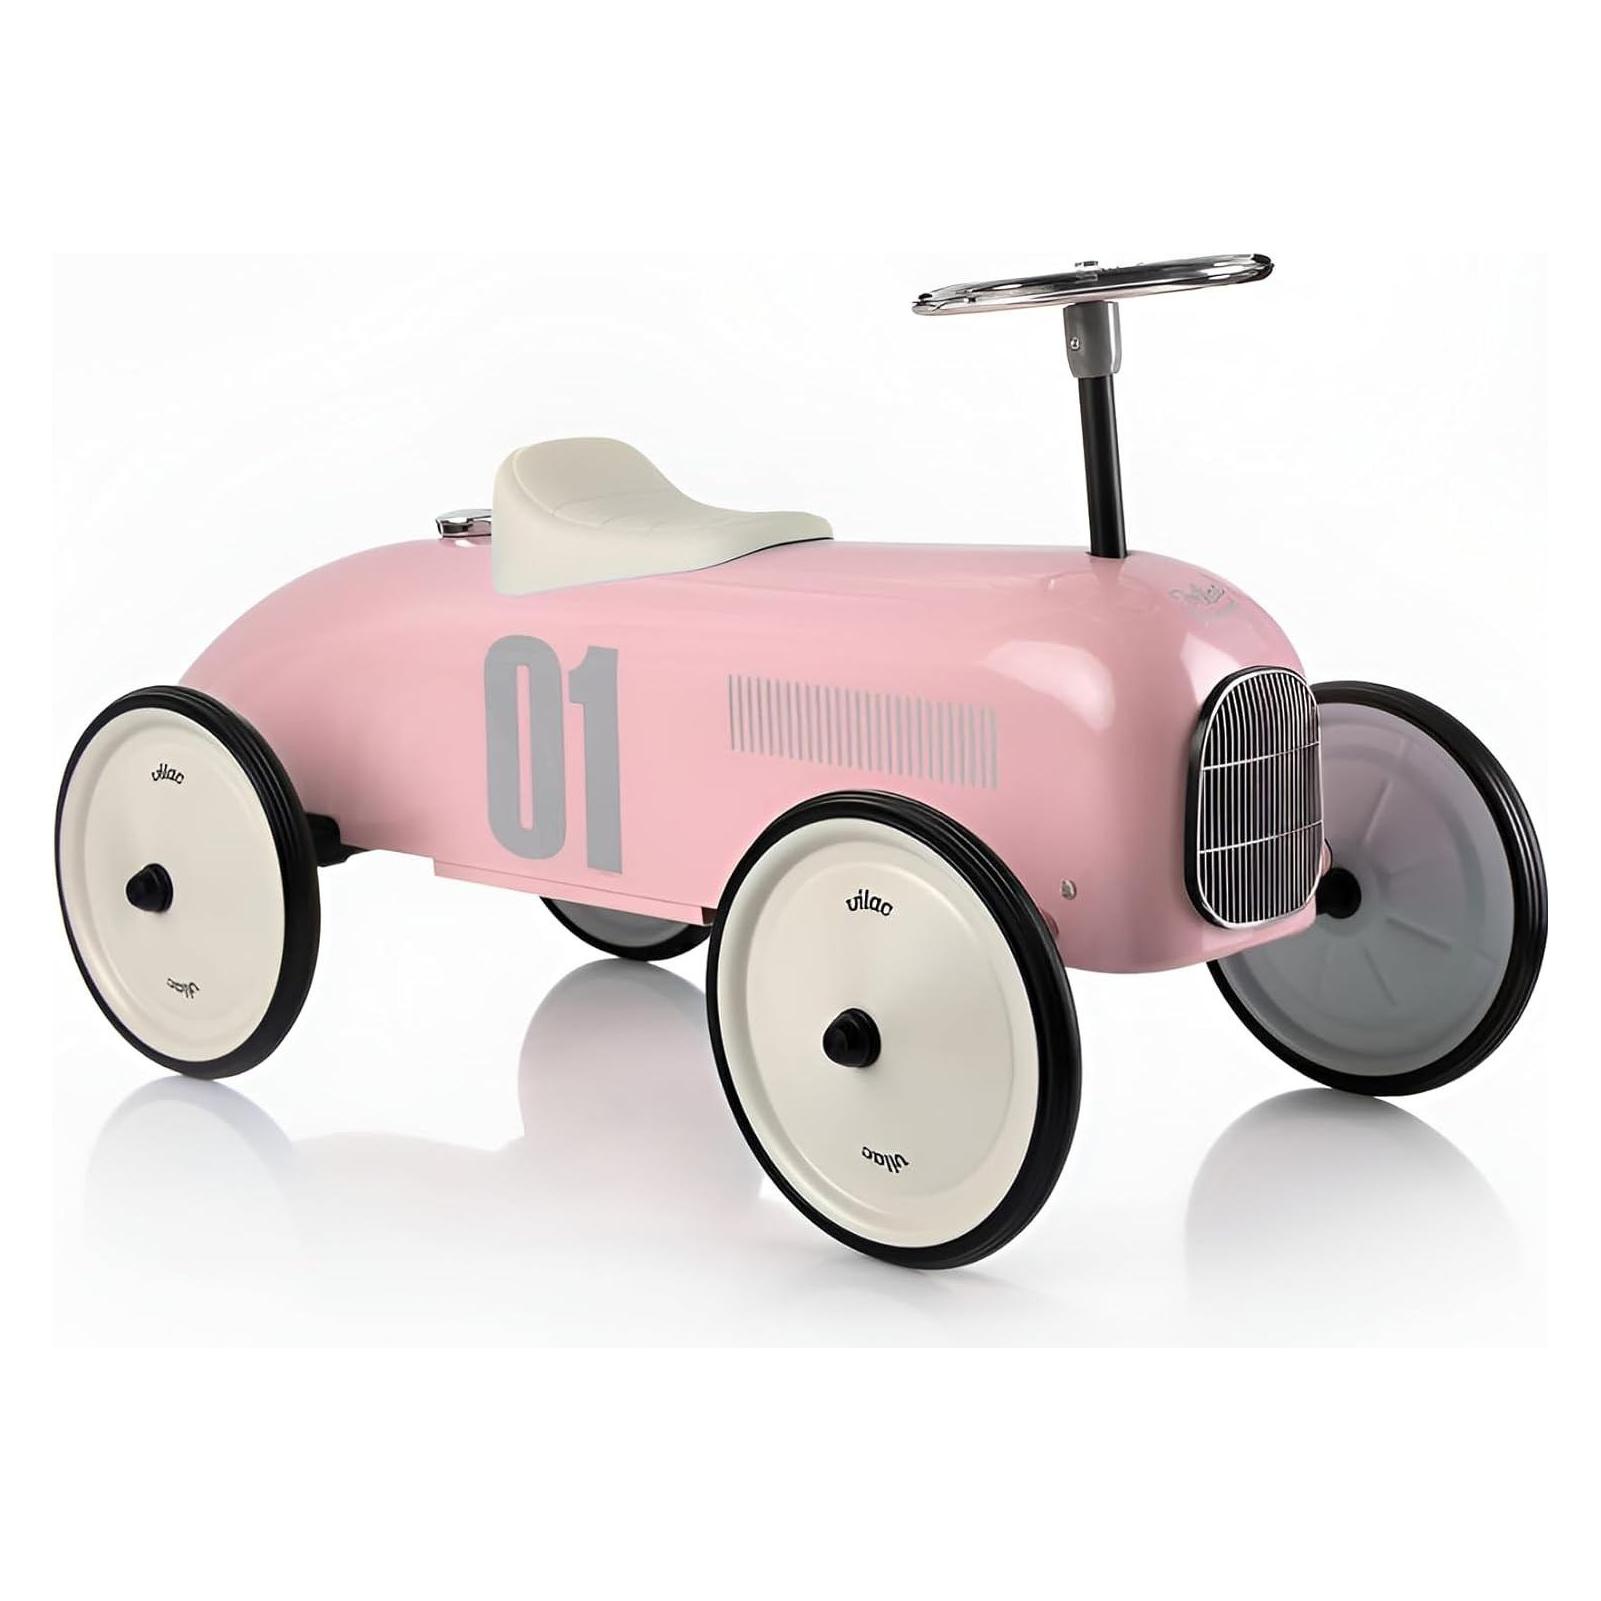
Was ist ein Rutscher? Ein Rutscher ist eine Art von Spielzeug, das oft in Kindergärten oder Spielplätzen zu finden ist. Es besteht in der Regel aus einer glatten, abgerundeten Oberfläche, auf der Kinder sitzen und dann rutschen können. Der Rutscher wird oft auch als Rutschbahn bezeichnet und dient dazu, Kindern Spaß zu bereiten und ihre motorischen Fähigkeiten zu fördern. Es gibt verschiedene Arten von Rutschern, darunter kleine Rutschautos oder -tiere, die auf einer schrägen Fläche gleiten. Insgesamt ist ein Rutscher ein beliebtes Spielgerät für Kinder, um sich zu bewegen und zu spielen. **
Was sind verrückte Rutscher?
Verrückte Rutscher sind eine Art von Wasserrutschen, die speziell für Adrenalinjunkies und Thrill-Suchende entwickelt wurden. Sie zeichnen sich durch steile Abfahrten, schnelle Geschwindigkeiten und ungewöhnliche Formen aus, die den Fahrern ein aufregendes und manchmal auch beängstigendes Erlebnis bieten. Diese Rutschen sind oft mit Loopings, Steilkurven oder anderen spektakulären Elementen ausgestattet, um den Nervenkitzel zu maximieren. **
Ähnliche Suchbegriffe für Rutscher
Top-Angebote
Produkte zum Begriff Rutscher:

-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Top-Angebote
Produkte zum Begriff Rutscher:
-
Was ist ein Rutscher?
Was ist ein Rutscher? Ein Rutscher ist eine Art von Spielzeug, das oft in Kindergärten oder Spielplätzen zu finden ist. Es besteht in der Regel aus einer glatten, abgerundeten Oberfläche, auf der Kinder sitzen und dann rutschen können. Der Rutscher wird oft auch als Rutschbahn bezeichnet und dient dazu, Kindern Spaß zu bereiten und ihre motorischen Fähigkeiten zu fördern. Es gibt verschiedene Arten von Rutschern, darunter kleine Rutschautos oder -tiere, die auf einer schrägen Fläche gleiten. Insgesamt ist ein Rutscher ein beliebtes Spielgerät für Kinder, um sich zu bewegen und zu spielen. **
-
Was sind verrückte Rutscher?
Verrückte Rutscher sind eine Art von Wasserrutschen, die speziell für Adrenalinjunkies und Thrill-Suchende entwickelt wurden. Sie zeichnen sich durch steile Abfahrten, schnelle Geschwindigkeiten und ungewöhnliche Formen aus, die den Fahrern ein aufregendes und manchmal auch beängstigendes Erlebnis bieten. Diese Rutschen sind oft mit Loopings, Steilkurven oder anderen spektakulären Elementen ausgestattet, um den Nervenkitzel zu maximieren. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Rutscher
-
Rutscher, Christian: Fokus Physik 7./8. Schuljahr - Gymnasium Baden-Württemberg - SchülerbuchFokus Physik 7./8. Schuljahr - Gymnasium Baden-Württemberg - Schülerbuch , Zum Aufbau Einstiegsdoppelseiten eröffnen die Kapitel mit Foto und kurzem problemorientierten Text. Abbildungen und Texte leiten Unterkapitel ein; die Problemstellung entfaltet sich aus der Erfahrungswelt der Schüler/-innen. Ausführlich beschriebene Experimente veranschaulichen einfache und komplexere physikalische Sachverhalte und führen die Schüler/-innen gezielt an diese naturwissenschaftliche Methode heran. Grundlagentexte bündeln Informationen zu Fragestellungen, Experimenten, physikalischen Sachverhalten und Begriffen. Materialgebundene Aufgaben begleiten die Texte. Es gibt vielfältige Aufgabentypen zu: Reproduktion, Textverständnis, Vertiefung, mit Transfer- und Bewertungscharakter, zu Experimenten, Systematisierung, Entwicklung der Lernkompetenz und Überprüfung des Lernstands. Methodenseiten stellen zentrale Methoden dar und heben sie typografisch hervor. Die Rubrik Aus der... präsentiert Phänomene aus Natur, Technik, Umwelt und Geschichte. Gezielte Fragen am Textende erleichtern den Einsatz im Unterricht, speziell in heterogenen Lerngruppen. Am Schluss jedes Kapitels bieten Aufgaben und Aufträge Möglichkeiten zum Wiederholen, Festigen und Entwickeln der vermittelten Kompetenzen. Die Überblick -Seiten fassen Wesentliches zusammen. Physik erlebt öffnet den Blick für faszinierende Anwendungsbereiche der Physik. Selbst erforscht stellt Projektideen vor und lädt zur Realisierung ein. Mithilfe der Testaufgaben mit Lösungen im Anhang des Schulbuchs überprüfen die Schüler/-innen selbst das Gelernte. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: Neubearbeitung, Erscheinungsjahr: 201612, Produktform: Leinen, Titel der Reihe: Fokus Physik - Neubearbeitung - Gymnasium Baden-Württemberg##, Autoren: Burzin, Stefan~Kahnt, Michael~Lichtenberger, Jochim~Moussa, Adel~Müller, Wieland~Nawrath, Dennis~Rutscher, Christian, Redaktion: Lichtenberger, Jochim, Auflage: 16000, Auflage/Ausgabe: Neubearbeitung, Seitenzahl/Blattzahl: 312, Abbildungen: zahlreiche Abbildungen, Keyword: Physik;Gymnasium;Gymnasium (Sek.I);Schulbücher;Lehrwerke, Fachschema: Physik / Schulbuch, Bildungsmedien Fächer: Physik, Region: Baden-Württemberg, Bildungszweck: Für das Gymnasium~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Physik, Thema: Verstehen, Schulform: GYM, Bundesländer: BW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 197, Höhe: 20, Gewicht: 775, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Gymnasium, Bundesländer: Baden-Württemberg, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.