Domain private-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
private-baufinanzierung.de um.
Sind Sie am Kauf der Domain
private-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-baufinanzierung.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **

Ähnliche Suchbegriffe für Low
Top-Angebote
Produkte zum Begriff Low:
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Low Fat oder Low Carb?
Was ist besser Low Fat oder Low Carb? Diese Frage ist nicht einfach zu beantworten, da es stark von den individuellen Bedürfnissen und Zielen abhängt. Low Fat Diäten können helfen, den Fettverzehr zu reduzieren und somit die Kalorienzufuhr zu senken, was beim Abnehmen hilfreich sein kann. Auf der anderen Seite können Low Carb Diäten dabei helfen, den Blutzuckerspiegel stabil zu halten und den Körper in den Zustand der Ketose zu versetzen, was zu einer effektiven Fettverbrennung führen kann. Letztendlich ist es wichtig, die Ernährungsweise zu wählen, die am besten zu den eigenen Bedürfnissen und Vorlieben passt. **
-
Kann man Low Carb und Low Fat kombinieren?
Kann man Low Carb und Low Fat kombinieren? Ja, es ist möglich, Low Carb und Low Fat zu kombinieren, um eine ausgewogene Ernährung zu erreichen. Dabei sollte man darauf achten, dass man genügend Protein zu sich nimmt, um den Körper mit wichtigen Nährstoffen zu versorgen. Es ist wichtig, auf hochwertige Fette zu setzen, wie z.B. Avocado, Nüsse oder Olivenöl, um den Körper mit essentiellen Fettsäuren zu versorgen. Zudem sollte man darauf achten, genügend Ballaststoffe aus Gemüse und Vollkornprodukten zu sich zu nehmen, um die Verdauung zu unterstützen. Letztendlich ist es wichtig, auf den eigenen Körper zu hören und herauszufinden, welche Ernährungsweise am besten zu einem passt. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Top-Angebote
Produkte zum Begriff Low:
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Was ist besser Low Fat oder Low Carb?
Was ist besser Low Fat oder Low Carb? Diese Frage ist nicht einfach zu beantworten, da es stark von den individuellen Bedürfnissen und Zielen abhängt. Low Fat Diäten können helfen, den Fettverzehr zu reduzieren und somit die Kalorienzufuhr zu senken, was beim Abnehmen hilfreich sein kann. Auf der anderen Seite können Low Carb Diäten dabei helfen, den Blutzuckerspiegel stabil zu halten und den Körper in den Zustand der Ketose zu versetzen, was zu einer effektiven Fettverbrennung führen kann. Letztendlich ist es wichtig, die Ernährungsweise zu wählen, die am besten zu den eigenen Bedürfnissen und Vorlieben passt. **
-
Kann man Low Carb und Low Fat kombinieren?
Kann man Low Carb und Low Fat kombinieren? Ja, es ist möglich, Low Carb und Low Fat zu kombinieren, um eine ausgewogene Ernährung zu erreichen. Dabei sollte man darauf achten, dass man genügend Protein zu sich nimmt, um den Körper mit wichtigen Nährstoffen zu versorgen. Es ist wichtig, auf hochwertige Fette zu setzen, wie z.B. Avocado, Nüsse oder Olivenöl, um den Körper mit essentiellen Fettsäuren zu versorgen. Zudem sollte man darauf achten, genügend Ballaststoffe aus Gemüse und Vollkornprodukten zu sich zu nehmen, um die Verdauung zu unterstützen. Letztendlich ist es wichtig, auf den eigenen Körper zu hören und herauszufinden, welche Ernährungsweise am besten zu einem passt. **
Ähnliche Suchbegriffe für Low
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
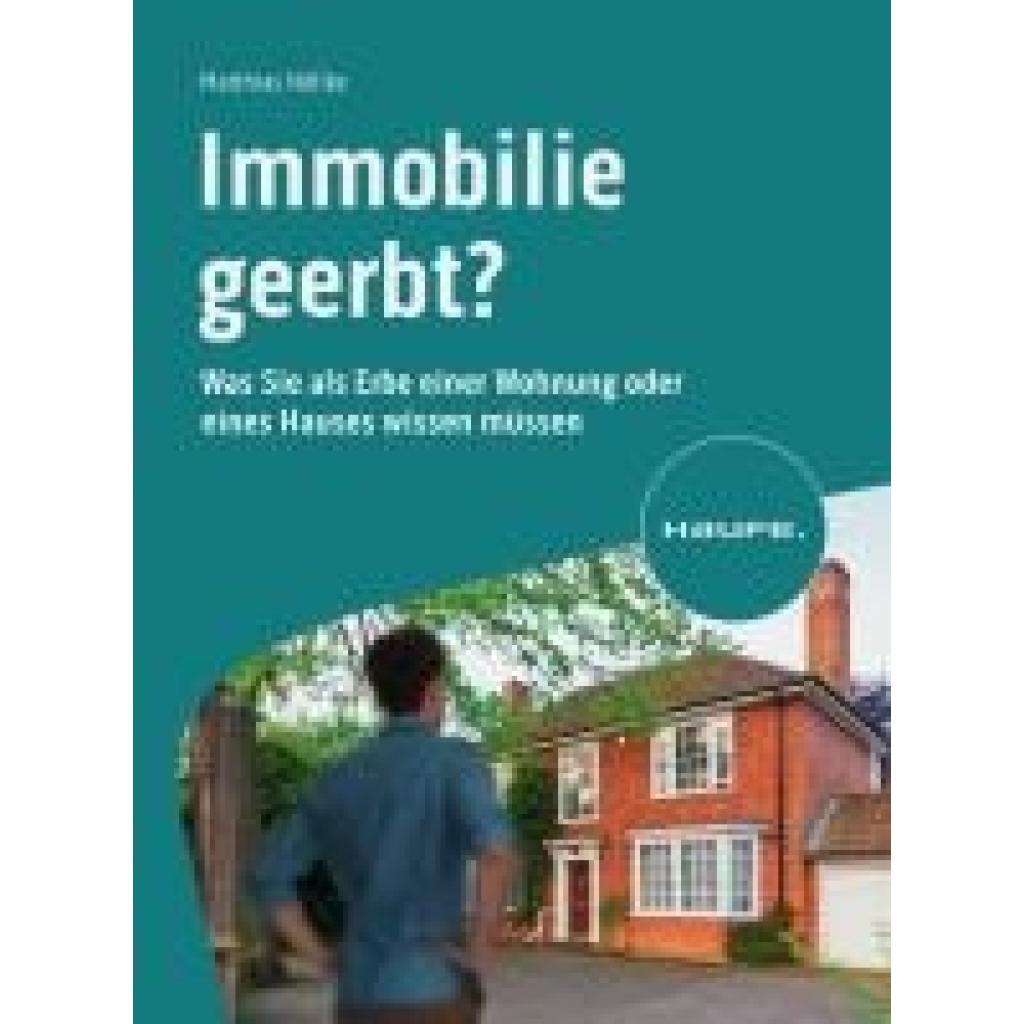
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.