Domain private-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
private-baufinanzierung.de um.
Sind Sie am Kauf der Domain
private-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-baufinanzierung.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **


Ähnliche Suchbegriffe für Praxis
Top-Angebote
Produkte zum Begriff Praxis:
-
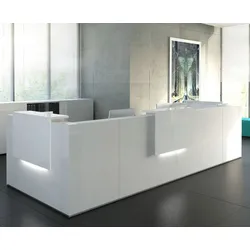
Empfangstresen Praxis Praxistheke PeraEmpfangstresen Praxis Praxistheke Pera Empfangstresen für Praxis soll sofort beim Betreten des Raumes einen guten Eindruck vermitteln. Praxistresen in höchster Qualität bietet viel Platz zum Arbeiten. Drei Aufsätze sind standardmäßig mit je einer LED-Beleuchtung ausgestattet. Würfelfüße an den Ecken der Theke sind schöne Designakzente, die den Empfangstresen noch mehr Aufsehen verleihen. Standardausstattung: + Ausführung ca. 335,4 x 170,5 cm + Kufenform + Melamin-Front: Melaminplatte 18 mm, Umleimer ABS + Oberplatte+Arbeitsplatte: Melaminplatte 28 mm, Umleimer ABS + Seitenteile: Melaminplatte, 28 mm stark + Würfelfüße an den Ecken + Drei Aufsätze mit LED-Beleuchtung + Kabeldurchlässe (Ø 8 cm) + Schutzaufsätze optional Maße Gesamtbreite: ca. 335,4 (375,4, 415,4, 455,4) cm Tiefe: ca. 170,5 cm Höhe Tresen: ca. 115,9 cm Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Vertragen und Montage sind gegen Aufpreis möglich. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Qualitätsprodukt Made in EU.5404,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
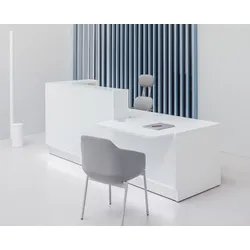
Empfangstheke Praxis beleuchtet MinnaEmpfangstheke Praxis beleuchtet Minna Die Empfangstheke Minna ist mit einer Front aus Glas ausgestattet. Die Farben der Front können nach Wunsch gewählt werden, um sie zur Einrichtung Ihres Büros oder der Praxis anzupassen. Durch seine hochwertige Verarbeitung spiegelt die Empfangstheke in der Praxis die hochwertige Arbeit im Empfangsbereich Ihres Unternehmens. Standardausstattung: + Ausführung gerade ca. 245 x 115 cm + Front: Melaminplatte 28 mm mit Lacobel-Glas Verkleidung 4 mm + Oberplatte: Melaminplatte 28 mm mit Verkleidung aus Hartglas 8 mm + Höhenregulierung - 5 mm + HPL-Sockel: Aluminium gebürstet + LED-Beleuchtung - auf der ganzen Thekenlänge, Farbe Weiß, kalter Farbton (Weiß spielt leicht ins Blau) + Monitorboden: Melaminplatte 28 mm optional + Arbeitsplatte: Melaminplatte 28 mm, Umleimer PVC + Mehrere Dekore zur Auswahl + Sitztheke links oder rechts Maße Maße ca. 245 x 115 cm oder 265 x 115 cm Höhe Tresen: ca. 110,5 cm Höhe Sitztheke: ca. 74 cm Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Vertragen und Montage sind gegen Aufpreis möglich. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Qualitätsprodukt Made in EU.5179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMA Verlag Praxis HarmonielehreAMA Verlag Die Neue Harmonielehre – Praxis Zu Band I und Band II: 100 Übungen und Auflösungen zur Harmonielehre, von Frank Haunschild, ISBN 9783927190573, ISMN 9790700185404, AMA 610160, 22 x 25 cm 76 Seiten, inkl.Lösungsheft, inkl.CD mit 192 Hörbeispielen, in deutscher Sprache26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helbling Verlag Praxis RahmentrommelHelbling Verlag Praxis Rahmentrommel: Lehrbuch für Rahmentrommel, von Gerhard Reiter, ISBN 9783850615662, ISMN 9790502021382, S6348, 21 x 30 cm, 44 Seiten, inkl. DVD und CD mit Übungstracks, in deutscher Sprache55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **


Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
Top-Angebote
Produkte zum Begriff Praxis:
-
Magnetbandspieler-PraxisSeit der Einführung des Hochfrequenzverfahrens hat die Magnetton-Technik einen gewaltigen Aufschwung erfahren, so dass in den letzten Jahren nach Abschluss der wesentlichen Entwicklungsarbeiten Geräte, die auf das Heimgerät zusteuern, herausgebracht werden konnten. Gleichzeitig begann sich die Öffentlichkeit, nachdem sie von der Existenz solcher Geräte erfuhr, für deren Einzelheiten zu interessieren, ohne dass (sofern man von rein fachlich-wissenschaftlichen Einzelveröffentlichungen absieht) eine entsprechende, für den Amateur und technisch Vorgebildeten geeignete zusammenfassende Literatur zur Verfügung stand. Der Verfasser hat es sich zur Aufgabe gemacht, diese Lücke auszufüllen. Das vorliegende Heft wendet sich an alle technisch Interessierten, wobei dem Inhalt nach eine gewisse Vorbildung, wie sie ein Rundfunk-Amateur haben mag, vorausgesetzt werden musste. Da...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Praxis KlavierbegleitungSchott Praxis Klavierbegleitung – Bausteine für Lied, Folk, Pop und Jazz: Lehrbuch zur Liedbegleitung auf dem Klavier, von Tilman Jäger, ISMN 9790001213967, ED 20248D, 21 x 29,5 cm, 152 Seiten, inkl. Download mit Demoaufnahmen, in deutscher Sprache29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfangstresen Praxis Praxistheke PeraEmpfangstresen Praxis Praxistheke Pera Empfangstresen für Praxis soll sofort beim Betreten des Raumes einen guten Eindruck vermitteln. Praxistresen in höchster Qualität bietet viel Platz zum Arbeiten. Drei Aufsätze sind standardmäßig mit je einer LED-Beleuchtung ausgestattet. Würfelfüße an den Ecken der Theke sind schöne Designakzente, die den Empfangstresen noch mehr Aufsehen verleihen. Standardausstattung: + Ausführung ca. 335,4 x 170,5 cm + Kufenform + Melamin-Front: Melaminplatte 18 mm, Umleimer ABS + Oberplatte+Arbeitsplatte: Melaminplatte 28 mm, Umleimer ABS + Seitenteile: Melaminplatte, 28 mm stark + Würfelfüße an den Ecken + Drei Aufsätze mit LED-Beleuchtung + Kabeldurchlässe (Ø 8 cm) + Schutzaufsätze optional Maße Gesamtbreite: ca. 335,4 (375,4, 415,4, 455,4) cm Tiefe: ca. 170,5 cm Höhe Tresen: ca. 115,9 cm Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Vertragen und Montage sind gegen Aufpreis möglich. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Qualitätsprodukt Made in EU.5404,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke Praxis beleuchtet MinnaEmpfangstheke Praxis beleuchtet Minna Die Empfangstheke Minna ist mit einer Front aus Glas ausgestattet. Die Farben der Front können nach Wunsch gewählt werden, um sie zur Einrichtung Ihres Büros oder der Praxis anzupassen. Durch seine hochwertige Verarbeitung spiegelt die Empfangstheke in der Praxis die hochwertige Arbeit im Empfangsbereich Ihres Unternehmens. Standardausstattung: + Ausführung gerade ca. 245 x 115 cm + Front: Melaminplatte 28 mm mit Lacobel-Glas Verkleidung 4 mm + Oberplatte: Melaminplatte 28 mm mit Verkleidung aus Hartglas 8 mm + Höhenregulierung - 5 mm + HPL-Sockel: Aluminium gebürstet + LED-Beleuchtung - auf der ganzen Thekenlänge, Farbe Weiß, kalter Farbton (Weiß spielt leicht ins Blau) + Monitorboden: Melaminplatte 28 mm optional + Arbeitsplatte: Melaminplatte 28 mm, Umleimer PVC + Mehrere Dekore zur Auswahl + Sitztheke links oder rechts Maße Maße ca. 245 x 115 cm oder 265 x 115 cm Höhe Tresen: ca. 110,5 cm Höhe Sitztheke: ca. 74 cm Lieferung Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Vertragen und Montage sind gegen Aufpreis möglich. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Qualitätsprodukt Made in EU.5179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Kann man Baufinanzierung ohne Eigenkapital?
Kann man Baufinanzierung ohne Eigenkapital? Ja, es ist möglich, eine Baufinanzierung ohne Eigenkapital zu erhalten, aber es ist in der Regel schwieriger. Viele Banken verlangen einen gewissen Anteil an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch auch spezielle Finanzierungsmodelle, bei denen kein Eigenkapital erforderlich ist, aber die Zinsen und Konditionen können ungünstiger sein. Es ist ratsam, sich vorab ausführlich über die verschiedenen Finanzierungsmöglichkeiten zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Praxis
-
AMA Verlag Praxis HarmonielehreAMA Verlag Die Neue Harmonielehre – Praxis Zu Band I und Band II: 100 Übungen und Auflösungen zur Harmonielehre, von Frank Haunschild, ISBN 9783927190573, ISMN 9790700185404, AMA 610160, 22 x 25 cm 76 Seiten, inkl.Lösungsheft, inkl.CD mit 192 Hörbeispielen, in deutscher Sprache26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helbling Verlag Praxis RahmentrommelHelbling Verlag Praxis Rahmentrommel: Lehrbuch für Rahmentrommel, von Gerhard Reiter, ISBN 9783850615662, ISMN 9790502021382, S6348, 21 x 30 cm, 44 Seiten, inkl. DVD und CD mit Übungstracks, in deutscher Sprache55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musikverlag Heinlein Praxis FagottMusikverlag Heinlein Praxis Fagott: Instrumentallehrgang für Fagott, für die Instrumentalprüfungen D1,D2,D3 nach der Prüfungsverordnung des Nordbayrischen Musikbund, Auflage 2003, WH-906, 21 x 29,5 cm, 43 Seiten10,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Musikverlag Heinlein Praxis HornMusikverlag Heinlein Praxis Horn: Instrumentallehrgang für Horn, für die Instrumentalprüfungen D1,D2,D3 nach der Prüfungsverordnung des Nordbayrischen Musikbund, Neuauflage 2018, WH-929, 21 x 29,5 cm, 40 Seiten15,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.